Cum alegi creditul de consum corect: Ghidul complet pentru decizii financiare inteligente - Xfinanz.ro
Află cum să compari corect creditele de consum, ce înseamnă DAE, cum alegi între dobândă fixă și variabilă și ce capcane trebuie să eviți pentru a economisi bani.
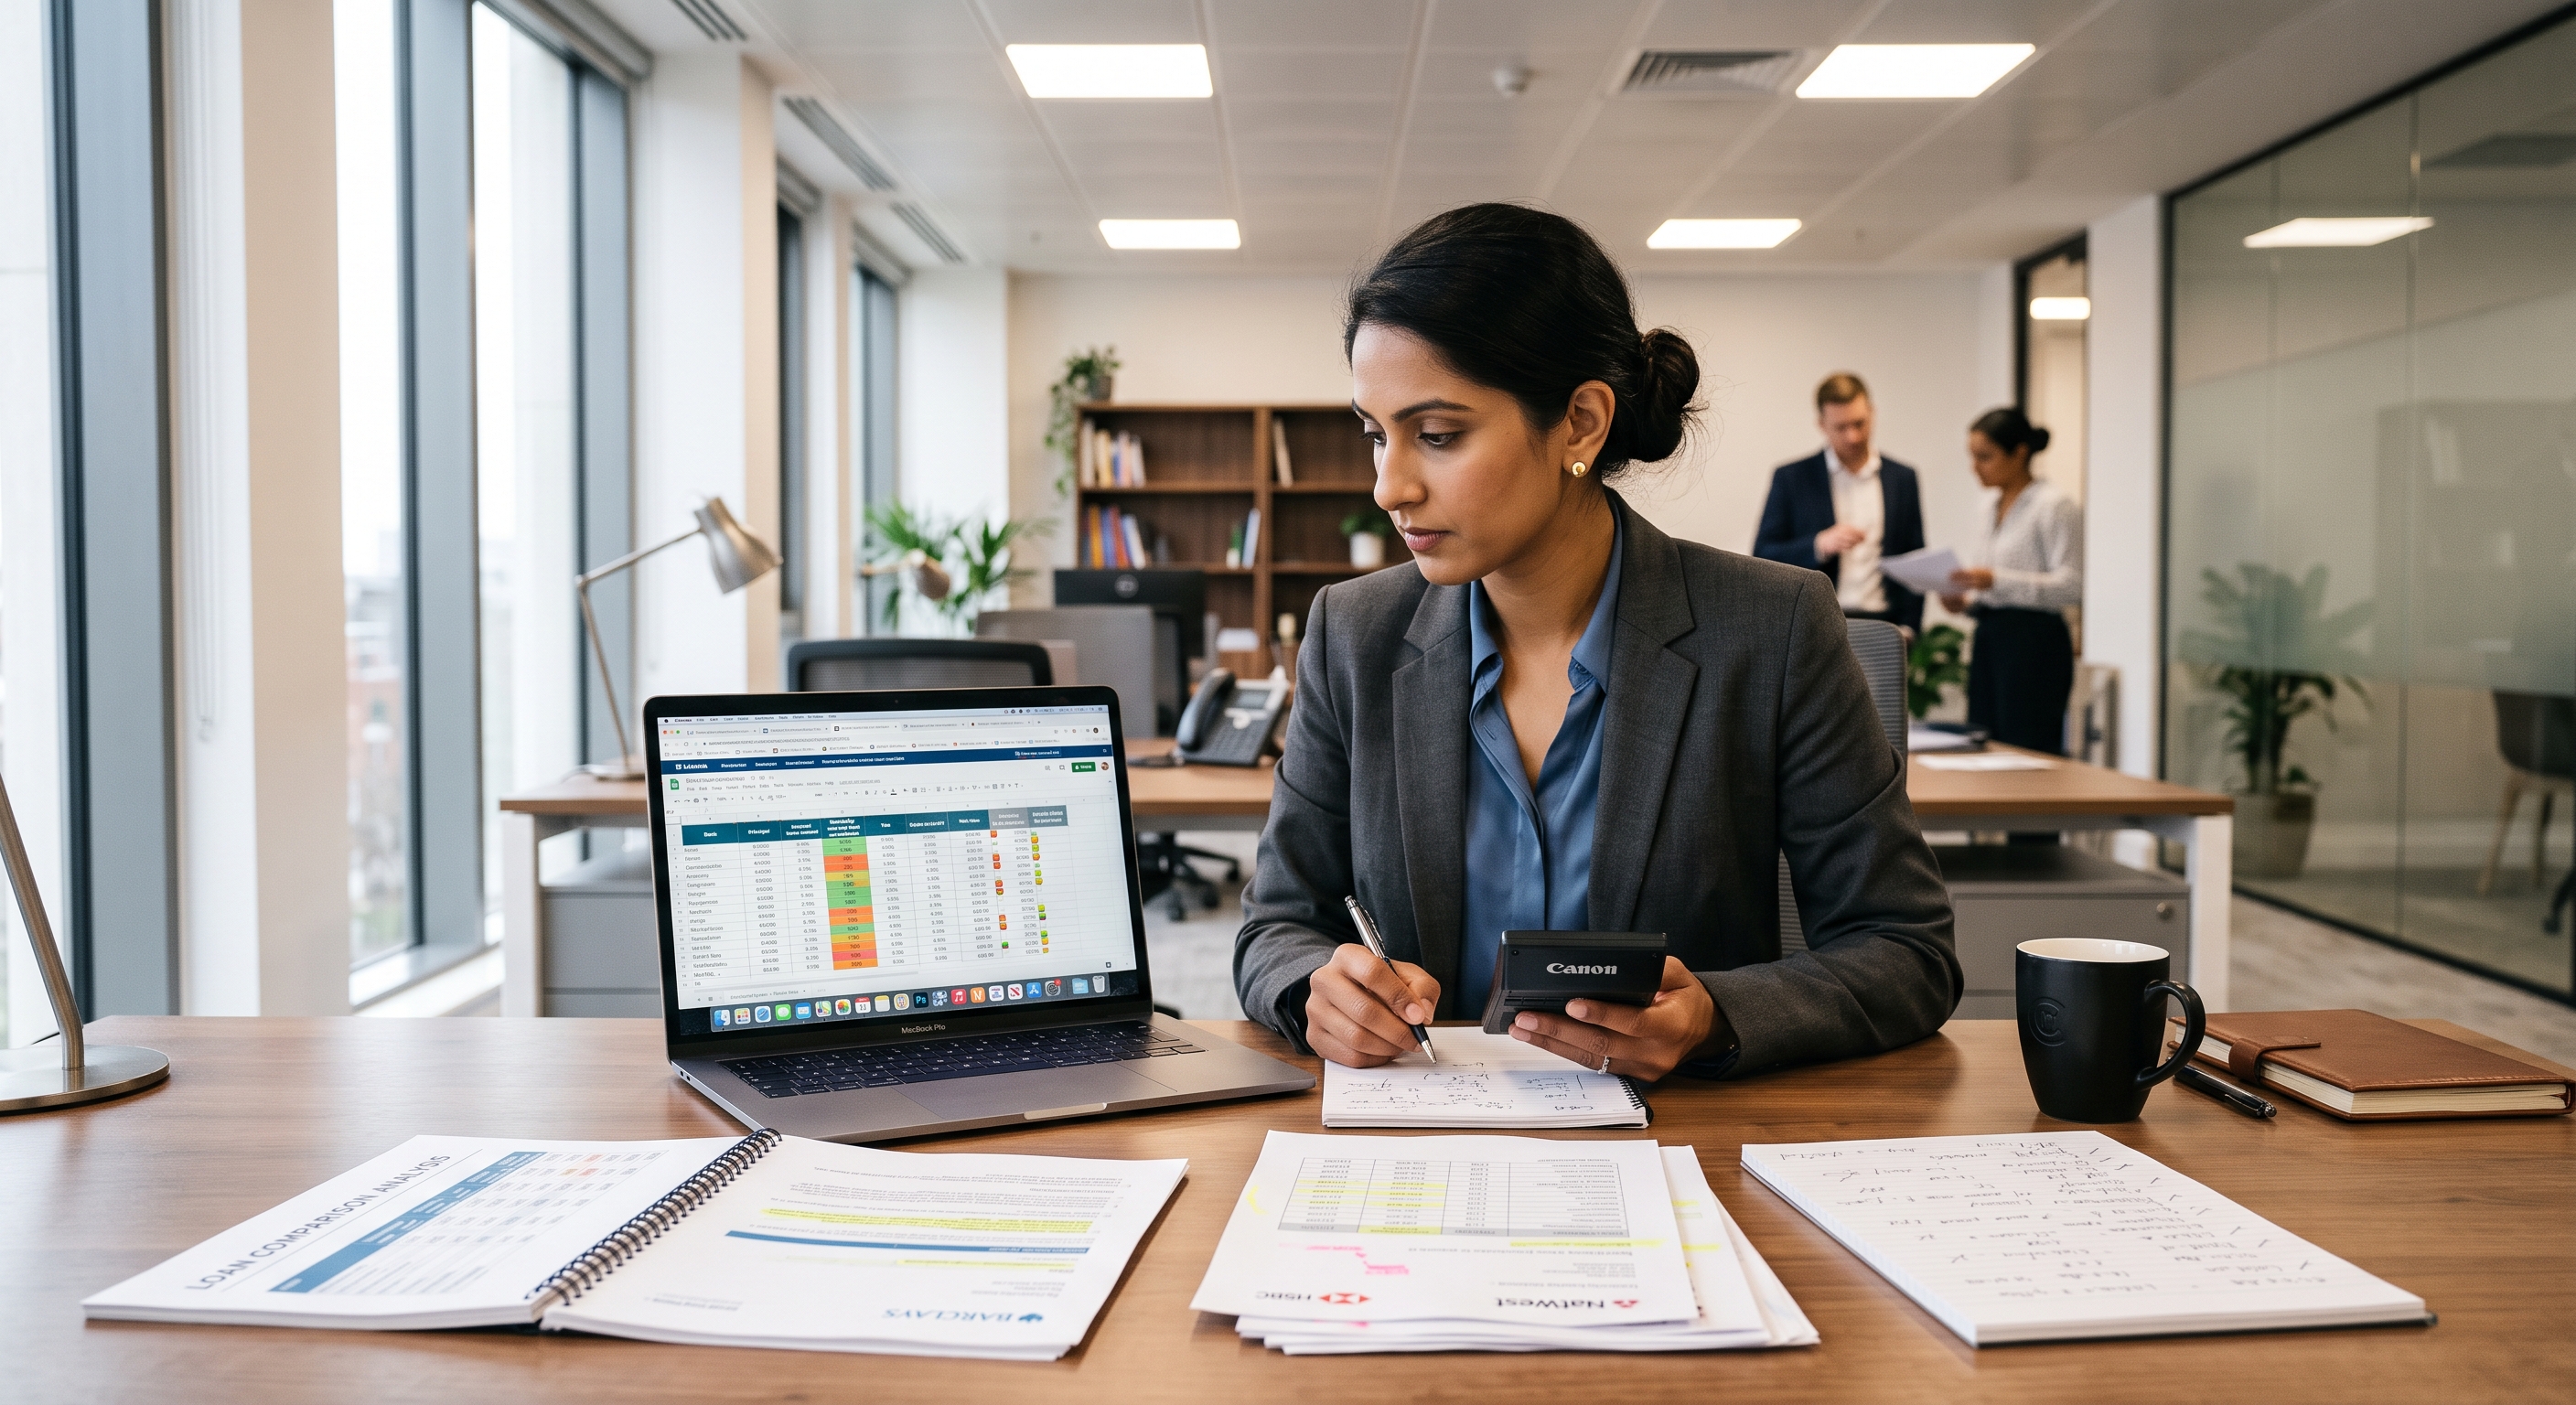
Un credit de consum reprezintă una dintre cele mai rapide soluții financiare atunci când ai nevoie de lichidități pentru proiecte personale, renovarea locuinței, achiziția unui autoturism sau refinanțarea unor datorii existente. Cu toate acestea, din cauza diversității mari de oferte bancare și nebancare de pe piață, alegerea opțiunii optime poate părea un proces complicat.
Alegerea unui credit nu trebuie făcută la impuls sau exclusiv pe baza sumei lunare pe care o ai de plată. Pentru a face o alegere corectă și sustenabilă pe termen lung, este esențial să evaluezi câteva criterii financiare fundamentale care diferențiază un credit avantajos de unul costisitor.
1. DAE (Dobânda Anuală Efectivă) – Indicatorul suprem de comparare Cea mai frecventă greșeală a solicitanților de credite este să compare ofertele bancare analizând doar dobânda nominală. În realitate, dobânda nominală reprezintă doar o parte din costul total al împrumutului.
Singurul indicator care reflectă costul real și complet al împrumutului este DAE (Dobânda Anuală Efectivă). DAE include:
Dobânda nominală anuală.
Comisionul de analiză a dosarului.
Comisionul lunar sau anual de administrare a creditului sau a contului curent.
Costul asigurării de viață sau de șomaj (atunci când este obligatorie).
Regulă de aur: Când compari două sau mai multe oferte pentru aceeași sumă și pe aceeași perioadă, alege întotdeauna împrumutul cu cea mai mică DAE.
2. Dobândă fixă versus dobândă variabilă: Ce opțiune ți se potrivește? Structura dobânzii influențează direct stabilitatea bugetului tău lunar pe întreaga durată a contractului:
Dobânda fixă: Rămâne neschimbată pe toată perioada de rambursare. Rata ta lunară va fi identică de la prima până la ultima lună, oferindu-ți predictibilitate totală și protecție împotriva inflației sau a creșterilor de pe piața monetară (cum ar fi evoluția indicilor IRCC sau ROBOR).
Dobânda variabilă: Se ajustează periodic (de regulă trimestrial sau semestrial) în funcție de evoluția indicelui de referință (IRCC pentru creditele noi acordate populației) plus o marjă fixă a băncii. Deși poate porni de la o valoare inițială mai mică, dobânda variabilă implică un risc de piață: dacă indicii financiari cresc, rata ta lunară va crește direct proporțional.
Pentru creditele de consum pe termen scurt și mediu (3–5 ani), dobânda fixă este adesea opțiunea recomandată pentru a evita volatilitatea pieței financiare.
3. Analiza comisioanelor și a costurilor conexe Pe lângă dobândă, este important să verifici în detaliu structura comisioanelor aplicate de instituția finanțatoare:
Comisionul de rambursare anticipată: În cazul creditelor de consum cu dobândă fixă, legislația limitează comisionul de rambursare anticipată la maximum 1% din suma rambursată (dacă perioada rămasă din credit este mai mare de un an) sau maximum 0,5% (dacă a rămas mai puțin de un an). La creditele cu dobândă variabilă, comisionul de rambursare anticipată este 0%.
Asigurarea de credit: Analizează dacă asigurarea este obligatorie sau opțională. Unele bănci oferă o reducere substanțială la dobândă dacă atașezi un pachet de asigurare, însă trebuie să calculezi dacă reducerea dobânzii acoperă costul lunar al poliței.
4. Gradul de îndatorare și gradul de acoperire al bugetului Înainte de a depune cererea de credit, calculează-ți propriul nivel de îndatorare. Conform reglementărilor Băncii Naționale a României, gradul maxim de îndatorare este, de regulă, de 40% din veniturile nete lunare pentru creditele în lei (și 20% pentru cele în valută).
Cu toate acestea, pentru siguranța ta financiară, este recomandat ca totalul ratelor lunare (inclusiv noul credit, cardurile de cumpărături și limitele de descoperit de cont) să nu depășească 25% - 30% din venitul lunar net. Acest spațiu de siguranță îți permite să gestionezi neprevăzutul fără a intra în incapacitate de plată.
5. Perioada de rambursare: Scurtă vs. lungă Alegerea duratei creditului influențează direct două variabile:
Valoarea ratei lunare: O perioadă mai lungă (de exemplu, 5 ani) scade rata lunară, făcând-o mai ușor de achitat.
Costul total restituibil: Cu cât perioada este mai lungă, cu atât vei plăti dobândă pentru mai mult timp, crescând suma totală returnată băncii.
Strategia optimă este alegerea celei mai scurte perioade de rambursare pe care ți-o poți permite confortabil din punct de vedere bugetar.
Concluzie Alegerea creditului de consum corect necesită o analiză atentă și o comparare riguroasă a ofertelor. Nu te opri la prima ofertă primită și nu te lăsa influențat doar de reclamele la dobânzi promoționale. Compară valoarea DAE, optează pentru predictibilitatea dobânzii fixe și asigură-te că rata lunară se încadrează confortabil în bugetul tău de familie.